

Base de connaissances · Service-King
Inventaire des immobilisations et écarts
Une immobilisation a une valeur comptable, mais c'est aussi un bien corporel dans l'entreprise. Un inventaire permet de relier les deux images : déterminer ce qui existe réellement, où il se trouve et quelles divergences nécessitent des décisions.
Que préparer dans les dossiers
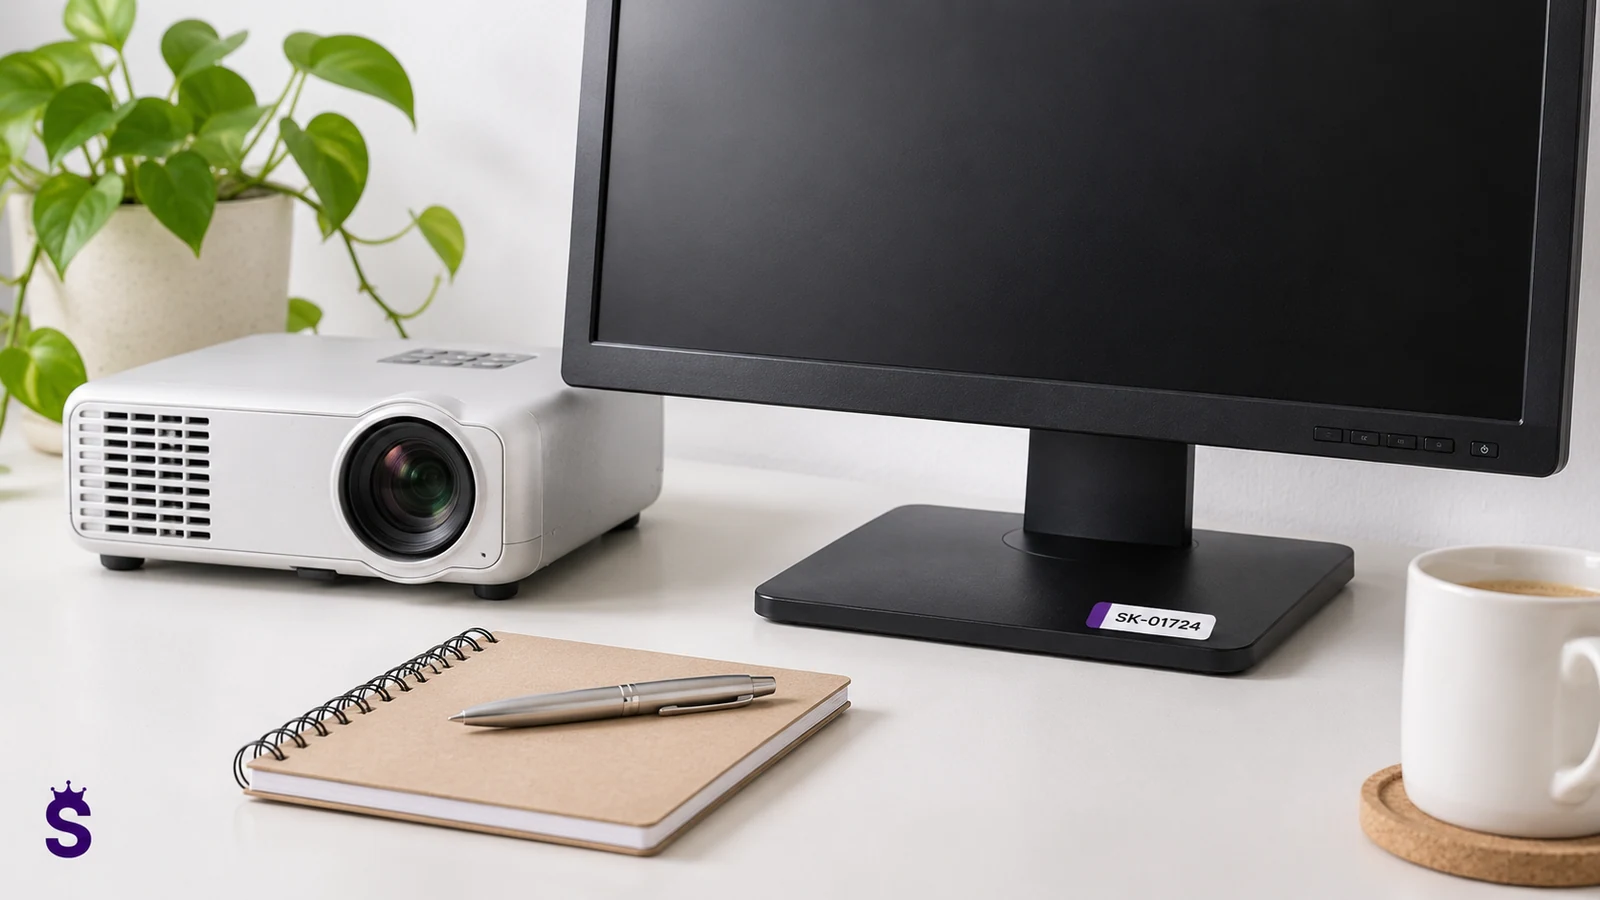
Comparez les spécifications, l'ID et l'attribution du site avant l'inventaire. Le numéro d'actif et l'ID RFID sont des informations liées, mais ne doivent pas nécessairement être le même numéro. Pour des articles similaires, c'est une bonne idée de conserver le numéro de série ou tout autre moyen de vérification supplémentaire.
Séparer l'état physique de la valeur comptable. Une machine entièrement amortie peut toujours être en service et nécessiter des enregistrements. À son tour, la présence d’une trace dans les livres ne constitue pas une preuve que l’objet se trouve toujours dans la pièce assignée.
| Zone | Ce qu'il faut vérifier |
|---|---|
| Identité | Si l'enregistrement décrit le bon élément, sans doublons. |
| Affectation | Localisation, personne responsable et dernier document de mouvement. |
| Valeur | Lien avec les données comptables du bon actif. |
| Désignation | Si l'étiquette et l'impression sont lisibles et correctement attribuées. |
Les registres physiques et comptables doivent montrer la même chose
Les différences les plus difficiles surviennent lorsque l'entrepôt connaît l'équipement par son nom commun, la comptabilité par le numéro d'actif et l'utilisateur par le numéro de série. Il n'est pas nécessaire de remplacer ces désignations par un nouveau numéro avant l'inventaire. Ils doivent être correctement liés. L'dossier doit être capable de reconnaître l'article quelle que soit la méthode de recherche. Ensuite, la lecture de UHF ou QR conduit à l'article correct, et l'export conserve le numéro utilisé par la comptabilité.
Vérifiez en particulier les kits, mises à niveau et appareils similaires. Un élément comptable peut nécessiter une description physique différente de celle d’un seul ordinateur portable. Convenez des règles avant de marquer. Sinon, l’équipe comptera correctement les éléments mais ne saura pas comment attribuer le résultat aux enregistrements. Cette détermination fait partie de la préparation des données et n’est pas un problème qu’une plus grande couverture des lecteurs résoudra.
Comment lier l'inventaire avec l'amortissement et les documents
Dans Service-King, les données d'amortissement peuvent être affectées à un composant spécifique marqué UHF ou QR. La valeur de départ, le code KŚT, la date de début, la méthode et le tarif constituent la base du calcul. Lors de la poursuite des enregistrements, l'annulation préalable doit également être prise en compte. Un équipement entièrement déprécié peut toujours être utilisé et soumis à une inspection physique. Une valeur comptable nulle ne signifie pas que l'article a cessé d'exister.
Le plan d'amortissement et l'état répondent à une question différente du résultat de l'inventaire. Le premier montre les déductions et la valeur restante, le second permet de déterminer la condition physique et les différences. Les documents OT, MT et LT ainsi que l'exportation des relevés relient ces perspectives à d'autres travaux comptables. Le simple calcul de la déduction dans la demande ne signifie pas qu'elle sera automatiquement comptabilisée dans un programme externe. Les détails sont décrits dans inventaire et amortissement dans Service-King.
Convenir de la méthode et des délais avec la comptabilité
La Loi comptable précise les méthodes d'inventaire et prévoit des règles différenciées pour des composants spécifiques. Toutes les immobilisations ne sont pas inspectées de la même manière ou en même temps. La manière de traiter les composants difficiles à trouver, les éléments hors site et d'autres exceptions doit être déterminée avant l'inspection.
Basé sur art. 26-27 de la loi comptable. Les différences pratiques dans les méthodes sont décrites dans le guide des types d'inventaire.
Comment Service-King aide
La lecture de UHF ou QR pointe vers une ressource spécifique. Vous comparez le résultat de l'inventaire avec les enregistrements et expliquez la pénurie, le surplus ou la mauvaise attribution. Dans Service-King, vous pouvez également associer le composant aux données d'amortissement et préparer son calendrier et ses rapports. Le calcul de l'amortissement n'entraîne pas sa comptabilisation dans le ERP externe.
Les données à exporter doivent avoir une portée et des identifiants convenus. Les fonctions d'inventaire, d'amortissement et de préparation des données pour la comptabilité sont décrites à la page de l'inventaire RFID dans Service-King.
Journal, QR et UHF : Quels changements lors de l'inventaire
| Méthode | Quand ça aide | Ce qui reste à faire |
|---|---|---|
| Fiche et manuel d'identification | Petite portée, trucs bien décrits. | Reconnaître l'échantillon, inscrire le résultat et expliquer l'écart. |
| QR ou code barre | Cibler intentionnellement un seul élément. | Accédez au code et confirmez le bon élément. |
| RFID UHF | De nombreux articles marqués et des étiquettes plus difficiles à trouver. | Faites correspondre les marquages, limitez les lectures des zones adjacentes et vérifiez les exceptions. |
| Contrôle documentaire | Actifs vérifiés selon la méthode appropriée. | Convenir de la méthode, de la documentation et du règlement avec la comptabilité. |
La sélection technologique ne remplace pas la sélection de la méthode d'inventaire appropriée. L’équipe doit savoir quels éléments elle vérifie physiquement, lesquels nécessitent une confirmation et comment documenter les exceptions.
Flux d'échantillons : équiper trois départements
Le coordonnateur prépare une liste commune des composantes et répartit les tâches par départements. Les équipes utilisent les mêmes noms de lieux et les mêmes différences. Un ordinateur portable délivré à un employé distant est soumis à une piste de vérification distincte ; il n'est pas automatiquement déclaré disparu simplement parce qu'il n'a pas été lu au bureau. Un appareil trouvé dans une autre succursale conserve ses enregistrements et la réaffectation nécessite une explication.
Après le contrôle, il convient de séparer le temps de lecture proprement dit du temps de préparation et d'explication. Seule la somme montre la charge de l'équipe. Conserver la portée, la date, les personnes et les corrections approuvées dans le rapport. La prochaine fois que vous ferez un inventaire, vous utiliserez les données corrigées au lieu de repartir de l’ancienne feuille. Si vous travaillez de manière saisonnière, discutez de l'étendue de l'accès et de la conservation des données entre les actions lors de la préparation du déploiement.
Scénario : l'élément est physiquement présent, mais les enregistrements ne correspondent pas
L’équipe trouve un appareil portant le bon nom, mais son marquage ne correspond pas au numéro de la liste. N’ajoutez pas immédiatement un nouvel actif et ne déclarez pas l’objet attendu manquant. Comparez le numéro de série, les documents et les identifiants associés. Une étiquette a pu être remplacée, une description abrégée ou des champs mal associés à l’import. L’identification précède la correction de l’affectation. Traitez ce cas dans une file de vérification distincte pour ne pas arrêter toute l’équipe d’inventaire.
Après avoir déterminé l'instance, vérifier si la correction s'applique uniquement aux données auxiliaires, à la localisation ou au lien avec le poste comptable. La portée de l'approbation peut varier. Enregistrez la source de la confirmation et la personne qui prend la décision. Cela garantira que le prochain audit ne reproduira pas la même ambiguïté. Si une balise a été modifiée, retirez l’ancienne balise de son utilisation actuelle conformément aux règles établies et conservez l’historique de l’élément concerné.
Le résultat de l'inventaire doit séparer les articles confirmés, corrigés et encore ouverts. Il ne vaut pas la peine de cacher un problème non résolu sous le terme général « conforme » simplement pour fermer la liste. D'un point de vue comptable, il est également important de savoir à quelle date le solde a été établi et quels mouvements ont eu lieu ultérieurement. La documentation convenue vous permet de lier le résultat physique à la facturation ultérieure sans rejouer manuellement l'intégralité de la conversation.
| Zone | Constat pratique |
|---|---|
| Identité | Quel numéro ou document a confirmé la bonne unité. |
| Désignation | Si l'étiquette reste ou a été remplacée. |
| Dossier | Quels champs nécessitaient réellement d'être améliorés. |
| Comptabilité | Indique si un rapprochement de liens supplémentaire est nécessaire. |
| Responsabilité | Qui a approuvé la correction et sur quelle base. |
| Prochain inventaire | Comment éviter que la même confusion ne se reproduise. |
Liste de contrôle de clôture d'audit
- Articles vérifiés indisponibles et matériel délivré en dehors de l'entreprise.
- Différences clarifiées avec les documents et la personne responsable.
- Notes sur les dommages et marquages manquants enregistrées.
- Résultat approuvé et ajustements acceptés.
- Relevé comptable soumis avec périmètre et date.
Accédez à liste de contrôle annuelle complète.
Questions à clarifier avant la mise en œuvre
RFID règle-t-il les différences comptables ?
RFID permet d'identifier les éléments étiquetés. Le résultat nécessite une comparaison avec les enregistrements, une explication et une approbation conformément aux principes adoptés. Le système aide à préparer les données et les documents, mais les décisions concernant la reconnaissance des différences restent dans le cadre du processus comptable approprié.
Dois-je remarquer l'ensemble de ma propriété ?
Dans un premier temps, il convient de vérifier les identifiants existants, leur format et leur statut. Certains marquages peuvent rester utiles. Des balises correspondantes sont nécessaires pour UHF, mais vous pouvez conserver un QR ou un numéro secondaire. La clé est d’attribuer les deux modes d’identification à la même chose.
Qu'est-ce qui détermine le délai de mise en œuvre ?
Sur la qualité des données, le nombre d'emplacements, le type de surface et le périmètre d'intégration. Importer le bon fichier peut être plus facile que de supprimer les doublons et d'identifier les numéros manquants. Il convient donc, avant la date d’inventaire, de réaliser un test sur un équipement représentatif.
Accédez aux solutions liées à ce sujet
- Inventaire RFID - Inventaire physique et comparaison des relevés avec les enregistrements.
- Registre des actifs - Dossiers des équipements et immobilisations de l'entreprise.
- Rapports et historique de circulation - Relevés et documents liés aux opérations.
- A quoi ressemble la mise en œuvre - Analyse des processus, marquages, tests et mise en service de l'équipe.
Sources et vérifications complémentaires
Consultation gratuite
Préparons un inventaire de vos actifs.
Décrivez le nombre d'actifs, d'emplacements et de programmes à partir desquels vous souhaitez transférer des données. Nous déterminerons la méthode de marquage, d'inventaire et de préparation des rapports.
Merci pour votre demande.
Votre message a été envoyé au bon service. Nous vous contacterons pour déterminer les prochaines étapes.
Soumettre une autre demande