

Base de conocimientos · Service-King
Inventario de activos fijos: del registro a la explicación de diferencias
Un activo fijo tiene valor en los libros, pero también es un elemento tangible en la empresa. Un inventario ayuda a conectar ambas imágenes: determinar qué existe realmente, dónde se encuentra y qué discrepancias requieren decisiones.
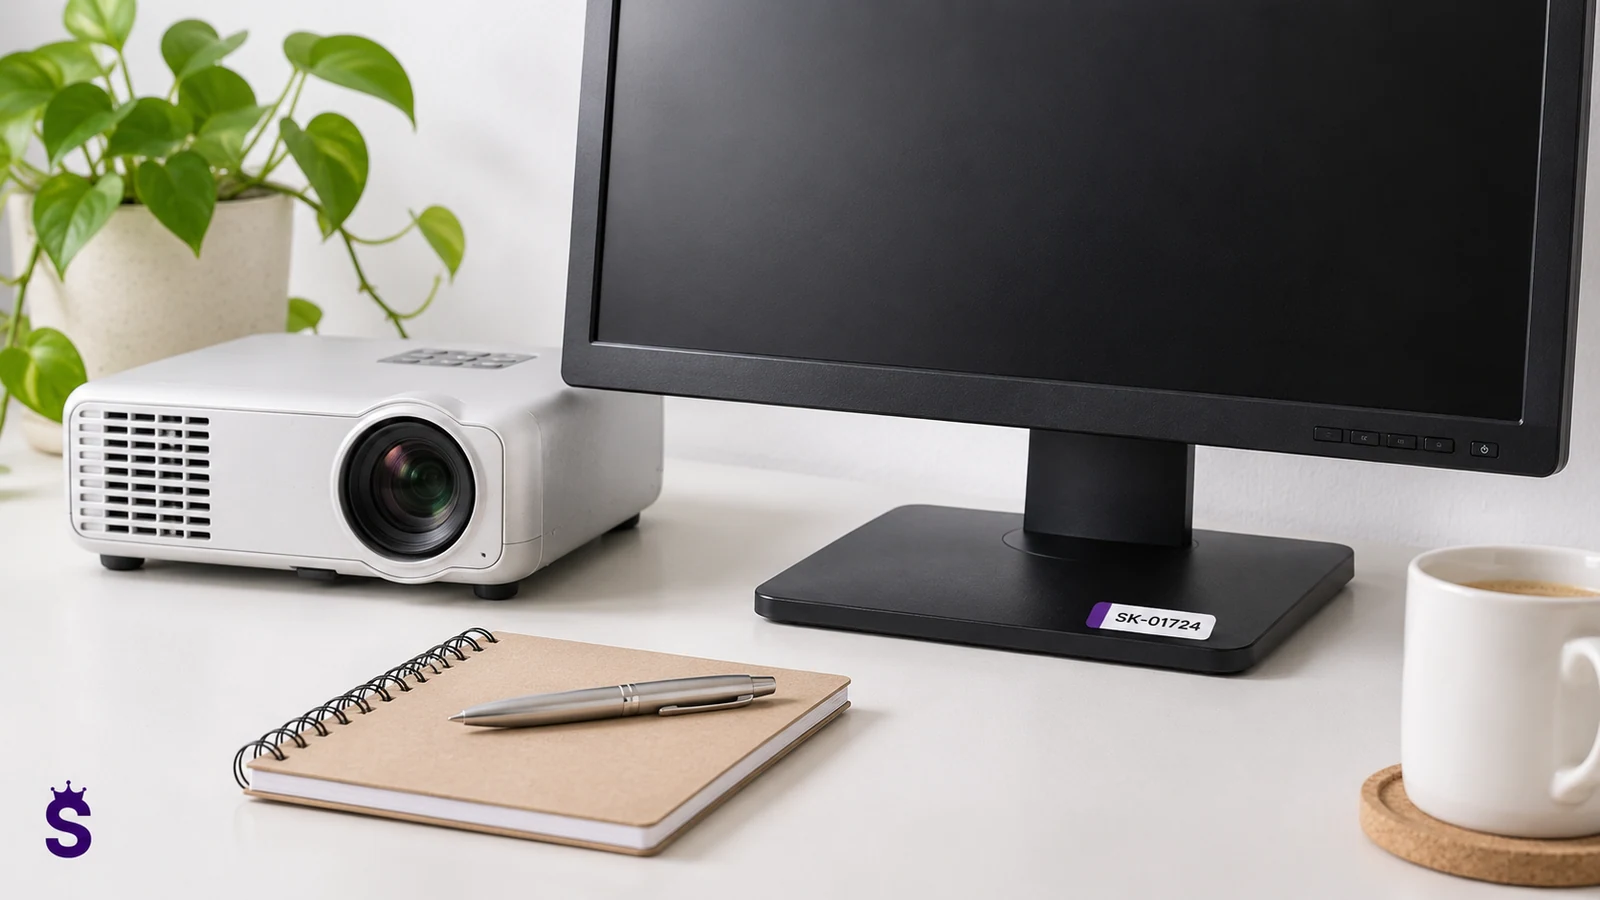
Qué preparar en los registros
Compare las especificaciones, la identificación y la asignación del sitio antes del inventario. El número de activo y el ID RFID son información relacionada, pero no tienen que ser el mismo número. Para artículos similares, es una buena idea conservar el número de serie o algún otro medio de verificación adicional.
Separe la condición física del valor en libros. Es posible que una máquina totalmente depreciada todavía esté en funcionamiento y requiera registros. A su vez, la presencia de un registro en los libros no constituye prueba de que el objeto aún se encuentre en la habitación asignada.
| Área | Qué verificar |
|---|---|
| Identidad | Si el registro describe el artículo correcto, sin duplicados. |
| Asignación | Ubicación, responsable y documento de último movimiento. |
| Valor | Vinculación a datos contables del activo correcto. |
| Designación | Si la etiqueta y la impresión son legibles y están asignadas correctamente. |
Los registros físicos y contables deben mostrar lo mismo
Las diferencias más difíciles surgen cuando el almacén conoce el equipo por su nombre común, la contabilidad por el número de activo y el usuario por el número de serie. No es necesario sustituir estas designaciones por un nuevo número antes del inventario. Deben estar vinculados correctamente. El registro debería poder reconocer el artículo independientemente del método de búsqueda. Luego, leer UHF o QR conduce al artículo correcto y la exportación conserva el número utilizado por contabilidad.
Consulta especialmente kits, actualizaciones y dispositivos similares. Un elemento contable puede requerir una forma diferente de ser descrito físicamente que una sola computadora portátil. Acuerde las reglas antes de marcar. De lo contrario, el equipo contará los elementos correctamente pero no sabrá cómo asignar el resultado a los registros. Esta determinación es parte de la preparación de datos, no un problema que una mayor cobertura de lectores resolverá.
Cómo vincular el inventario con la depreciación y los documentos
En Service-King, los datos de depreciación se pueden asignar a un componente específico marcado UHF o QR. El valor inicial, el código KŚT, la fecha de inicio, el método y la tasa son la base para el cálculo. A la hora de continuar con los registros también se deberá tener en cuenta la cancelación previa. El equipo totalmente depreciado aún se puede utilizar y estar sujeto a inspección física. Un valor contable cero no significa que el artículo haya dejado de existir.
El programa y el informe de depreciación responden a una pregunta diferente a la del resultado del inventario. El primero muestra las deducciones y el valor restante, el segundo ayuda a determinar la condición física y las diferencias. Los documentos OT, MT y LT y la exportación de extractos conectan estas perspectivas con futuros trabajos contables. El mero cálculo de la deducción en la solicitud no significa que se publicará automáticamente en un programa externo. Los detalles se describen en inventario y depreciación en Service-King.
Acordar método y plazos con contabilidad
La ley de contabilidad polaca establece métodos distintos según el tipo de activo. No todos los activos fijos se comprueban de la misma manera ni en la misma fecha. Define antes de la revisión cómo tratar los activos de difícil acceso, los equipos fuera de la empresa y las excepciones. Fuera de Polonia se aplican las normas locales.
En Polonia, la base son los artículos 26–27 de la ley de contabilidad polaca. La guía sobre tipos de inventario explica las diferencias prácticas entre los métodos.
Cómo ayuda Service-King
La lectura de UHF o QR apunta a un recurso específico. Compara el resultado del inventario con los registros y explica la escasez, el excedente o la mala atribución. En Service-King también puede asociar el componente con datos de depreciación y preparar su cronograma e informes. El cálculo de la baja no implica su contabilización en el ERP externo.
Los datos que se exportarán deben tener un alcance e identificadores acordados. Las funciones de inventario, depreciación y preparación de datos para contabilidad se describen en la página del inventario RFID en Service-King.
Diario, QR y UHF: Qué cambia durante el inventario
| Método | Cuando ayuda | Lo que aún queda por hacer |
|---|---|---|
| Hoja y manual de identificación | Alcance pequeño, material bien descrito. | Reconocer la muestra, ingresar el resultado y explicar la discrepancia. |
| QR o código de barras | Apuntar intencionalmente a un solo elemento. | Accede al código y confirma el artículo correcto. |
| RFID UHF | Muchos elementos marcados y etiquetas más difíciles de encontrar. | Haga coincidir las marcas, limite las lecturas de zonas adyacentes y verifique si hay excepciones. |
| Control de documentos | Activos sujetos al método de verificación adecuado. | Acordar método, documentación y liquidación con contabilidad. |
La selección de tecnología no sustituye la selección del método de inventario apropiado. El equipo debe saber qué elementos están verificando físicamente, cuáles requieren confirmación y cómo documentar las excepciones.
Flujo de muestra: equipamiento de tres departamentos
El coordinador prepara una lista común de componentes y distribuye tareas por departamentos. Los equipos usan los mismos nombres de ubicación y diferencias. Una computadora portátil entregada a un empleado remoto pasa a una pista de verificación separada; no se declara automáticamente perdido sólo porque no se leyó en la oficina. Un dispositivo encontrado en otra sucursal conserva sus registros y la reasignación requiere explicación.
Tras la inspección, conviene separar el tiempo de lectura propiamente dicha del tiempo de preparación y explicación. Sólo la suma muestra la carga del equipo. Mantener alcance, fecha, personas y correcciones aprobadas en el informe. La próxima vez que hagas un inventario, utilizarás los datos corregidos en lugar de partir de la hoja anterior. Si opera estacionalmente, analice el alcance del acceso y la retención de datos entre acciones durante preparación de implementación.
Escenario: el artículo está físicamente presente, pero los registros no coinciden
El equipo encuentra un dispositivo con el nombre correcto, pero el número de la lista no coincide con su etiqueta. No añadas de inmediato un nuevo activo ni des por ausente la unidad esperada. Compara primero el número de serie, los documentos y los identificadores vinculados. Quizá se cambió la etiqueta, se acortó la descripción o se combinaron campos incorrectos al importar. Hay que identificar la unidad antes de corregir su asignación. Conviene gestionar estos casos en una lista separada de incidencias para no detener a todo el equipo de inventario.
Después de determinar la instancia, verifique si la corrección se aplica solo a los datos auxiliares, la ubicación o la relación con la partida contable. El alcance de la aprobación puede variar. Registre la fuente de confirmación y la persona que toma la decisión. Esto garantizará que la próxima auditoría no reproduzca la misma ambigüedad. Si se ha cambiado una etiqueta, retire la etiqueta anterior del uso actual de acuerdo con las reglas establecidas y conserve el historial del elemento relevante.
El resultado del inventario debe separar los artículos confirmados, corregidos y aún abiertos. No vale la pena ocultar un problema no resuelto bajo el término general "cumple" sólo para cerrar la lista. Desde el punto de vista contable, también es importante en qué fecha se estableció el saldo y qué movimientos se produjeron posteriormente. La documentación acordada le permite vincular el resultado físico a la facturación posterior sin tener que reproducir manualmente toda la conversación.
| Área | Hallazgo práctico |
|---|---|
| Identidad | Qué número o documento confirmó la unidad correcta. |
| Designación | Si la etiqueta permanece o ha sido reemplazada. |
| Archivo | Qué campos realmente necesitaban mejoras. |
| Contabilidad | Si se necesita una conciliación de vínculos adicional. |
| Responsabilidad | Quién aprobó la corrección y sobre qué base. |
| Próximo inventario | Cómo evitar que vuelva a ocurrir la misma confusión. |
Lista de verificación de cierre de auditoría
- Artículos verificados no disponibles y equipos emitidos fuera de la empresa.
- Aclaradas diferencias con documentos y persona responsable.
- Se registraron notas sobre daños y marcas faltantes.
- Resultado aprobado y ajustes acordados.
- Presentado estado contable con alcance y fecha.
Preguntas que vale la pena aclarar antes de la implementación
¿RFID liquida diferencias contables?
RFID proporciona identificación de elementos etiquetados. El resultado requiere comparación con los registros, explicación y aprobación de acuerdo con los principios adoptados. El sistema ayuda a preparar datos y documentos, pero las decisiones relativas al reconocimiento de diferencias quedan en el proceso contable apropiado.
¿Necesito volver a marcar toda mi propiedad?
Primero, vale la pena verificar los identificadores existentes, su formato y estado. Algunas de las marcas pueden seguir siendo útiles. Se necesitan etiquetas coincidentes para UHF, pero puede conservar un QR o un número secundario. La clave es asignar ambas formas de identificación a la misma cosa.
¿Qué determina el tiempo de implementación?
Sobre calidad de datos, número de ubicaciones, tipo de superficie y alcance de integración. Importar el archivo correcto puede ser más fácil que eliminar duplicados e identificar los números faltantes. Por lo tanto, antes de la fecha del inventario, vale la pena realizar una prueba en un equipo representativo.
Ir a soluciones relacionadas con este tema
- Inventario RFID - Inventario físico y comparación de lectura con registros.
- Registro de activos - Archivos de equipos y activos fijos de la empresa.
- Reportes e historial de circulación - Declaraciones y documentos relacionados con operaciones.
- Cómo es la implementación - Análisis de procesos, marcajes, pruebas y puesta en marcha del equipo.
Fuentes y verificación adicional
Consulta gratuita
Preparemos un inventario de sus bienes.
Describe la cantidad de activos, ubicaciones y programas desde los cuales deseas transferir datos. Determinaremos el método de marcado, inventario y elaboración de informes.
Gracias por su consulta.
Tu mensaje se ha enviado al departamento correspondiente. Contactaremos contigo para acordar los siguientes pasos.
Enviar otra consulta